界面新闻记者 |
一家成立不到三年的液冷散热公司,在不到五个月的时间里,先后被两家A股上市公司看中,估值从6.75亿元抬升至8亿元。第一次交易黯然终止,第二次则直接敲定。
11月13日晚间,征和工业(003033.SZ)公告称,公司与苏州酷尔芯科技有限公司(下称“酷尔芯”)股东签署协议,拟合计出资4.6亿元,通过“受让老股+现金增资”的方式取得酷尔芯51.11%股权。
就在两个月前,9月17日,祥鑫科技(002965.SZ)刚刚官宣终止对酷尔芯51%股权的收购筹划,理由是“相关关键条款未达成一致”。
一弃一买之间,标的估值上浮约18.5%,买方从“新能源结构件厂商”换成“链传动龙头”,交易结构也从一纸框架升级为附带业绩承诺、股权质押的正式协议。市场关注的是,一家成立不到三年的液冷散热器件公司,为何让征和工业甘愿多掏18.5%的溢价?
11月16日,界面新闻致电征和工业证券部,相关负责人回应称,收益法估值下的8亿元对价,系基于标的公司下半年业绩起势,以及新客户拓展带来的未来预期改善。
估值之变:8亿对价,贵了还是便宜了?
故事始于今年6月24日。
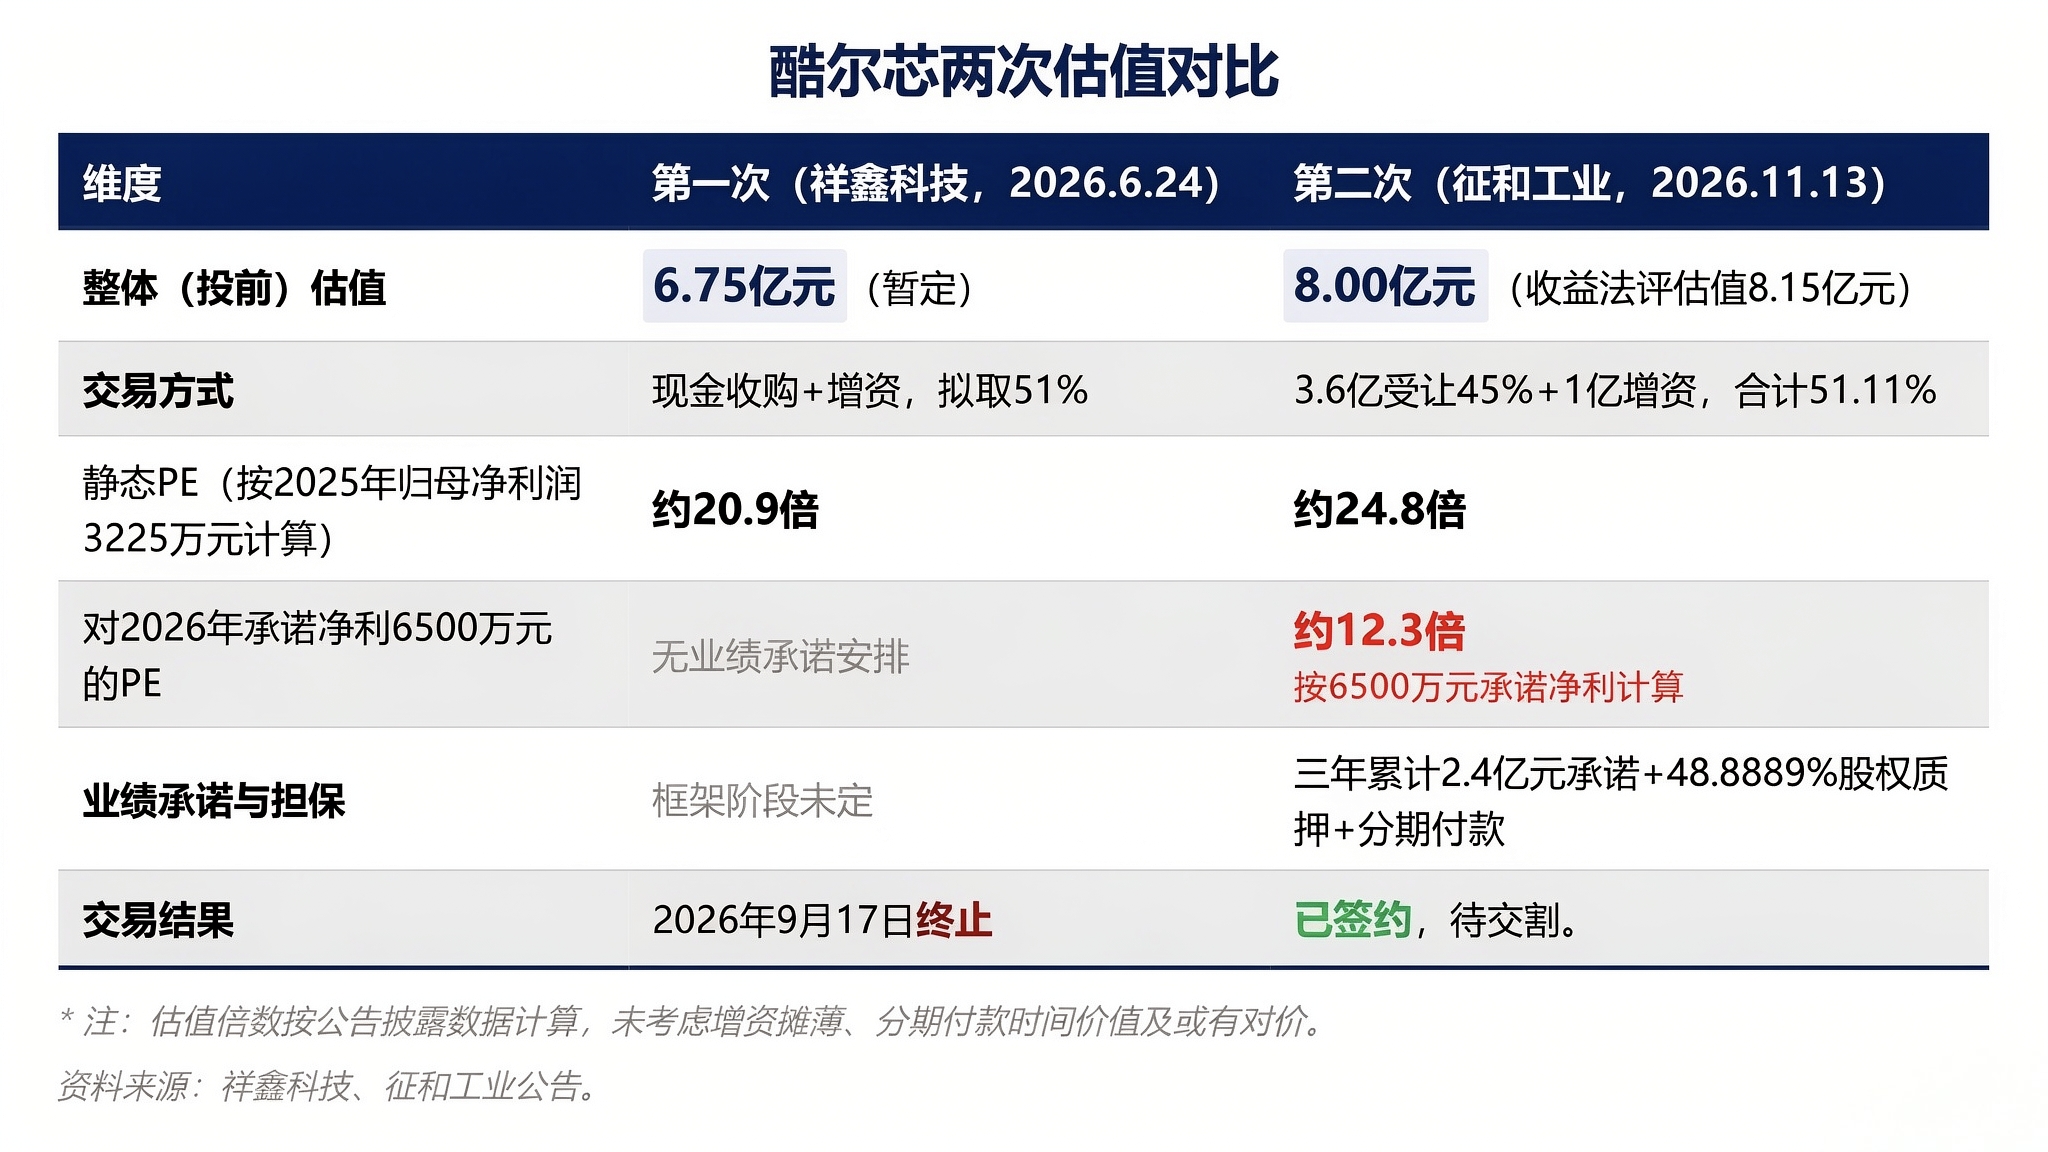
祥鑫科技公告称,拟通过现金收购+增资方式取得酷尔芯51%股权,标的整体估值暂定6.75亿元,尽调、审计、评估待进一步协商。
祥鑫科技主营汽车精密冲压模具及金属结构件,彼时正急于寻找第二增长曲线。在祥鑫科技看来,公司此前凭借自主销售模式布局液冷散热领域“未能取得实质性突破”,急需通过外部资源整合快速切入赛道。
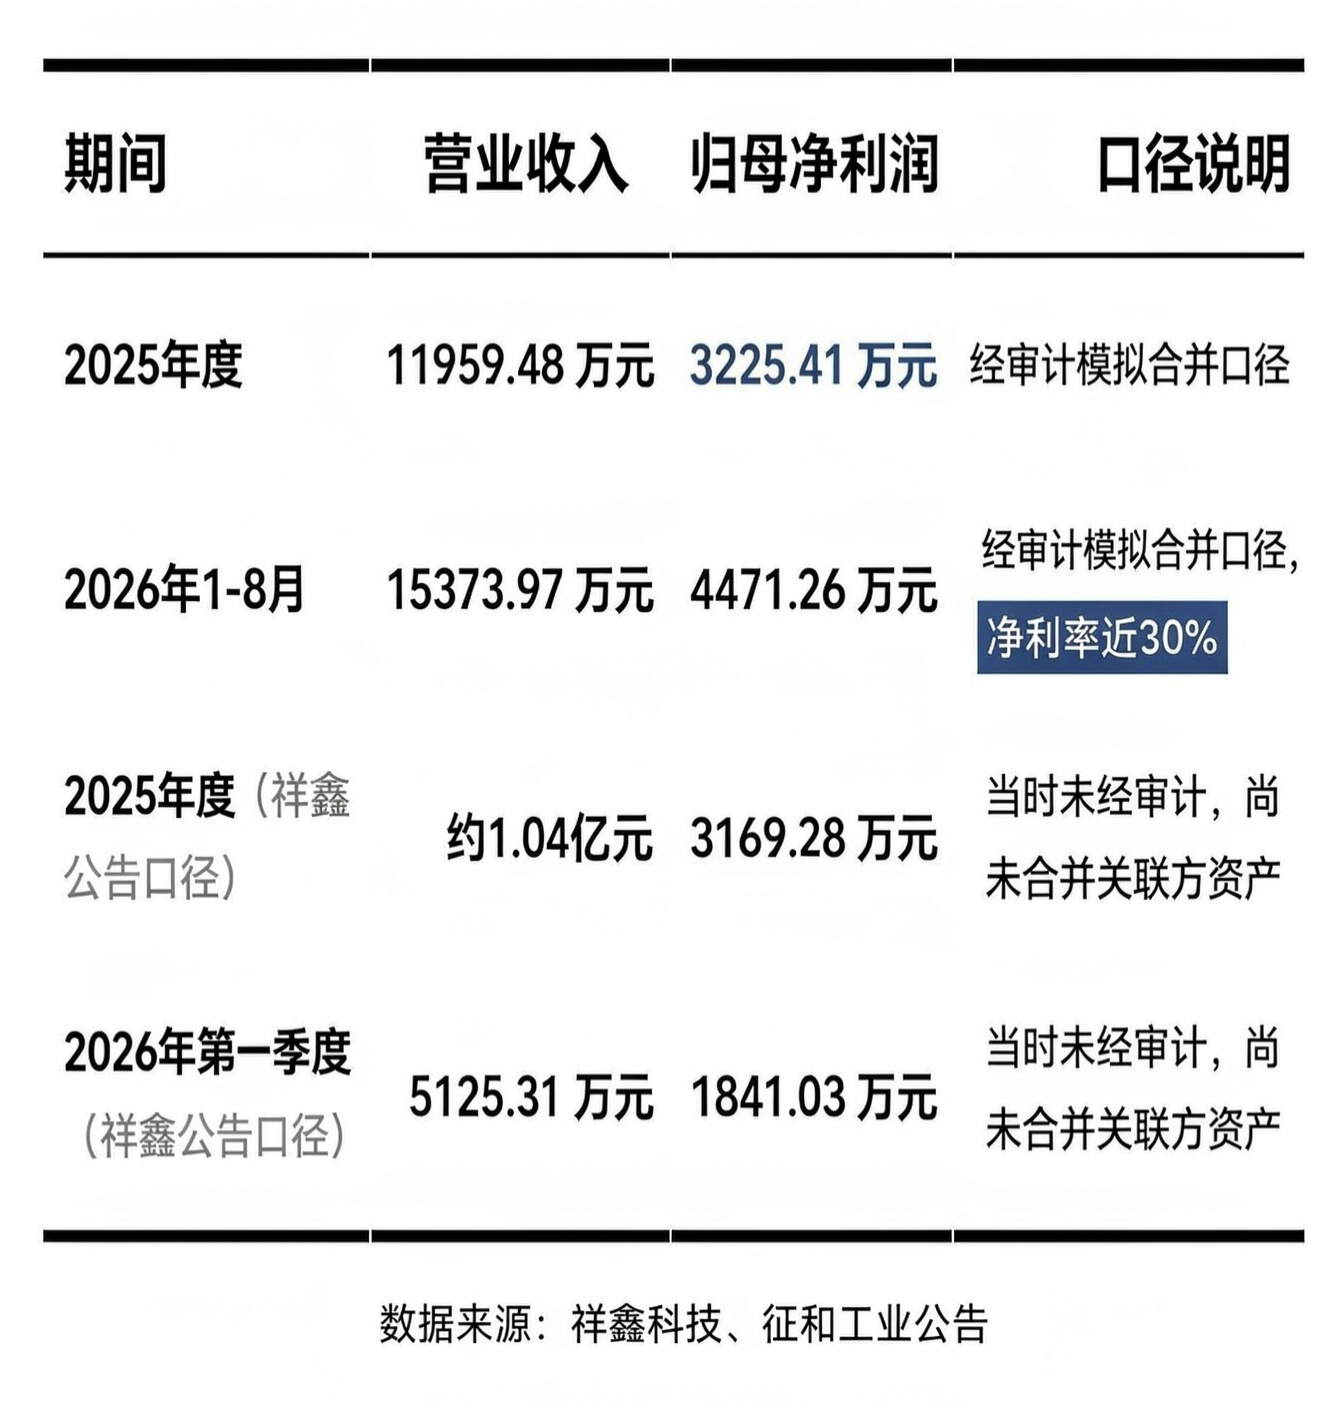
酷尔芯2025年实现营业收入1.04亿元、净利润3169.28万元;2026年第一季度营收5125.31万元、净利润1841.03万元,仅一个季度的净利润就接近上年全年的六成。
然而,这次收购终因“关键条款未达成一致”于9月17日宣告搁浅。
针对终止收购的原因,界面新闻致电祥鑫科技证券部,相关负责人称,“一切以公告表述为准”。
一位长期从事并购交易的投行人士对界面新闻表示,“关键条款未达成一致”的相关表述,通常指向估值分歧或业绩承诺条款无法谈拢,祥鑫科技当时给出的6.75亿是暂定估值,且交易尚处筹划阶段、未签正式协议。如果祥鑫科技因酷尔芯坚持更高报价而退出,征和工业以8亿估值接盘,本质上是接受了卖方对自身高增长的定价主张。
祥鑫科技退场后不到两个月,酷尔芯迎来了新买家,且交易推进速度快得多——11月13日当天签约、当天公告,一次性给出全套正式交易文件。
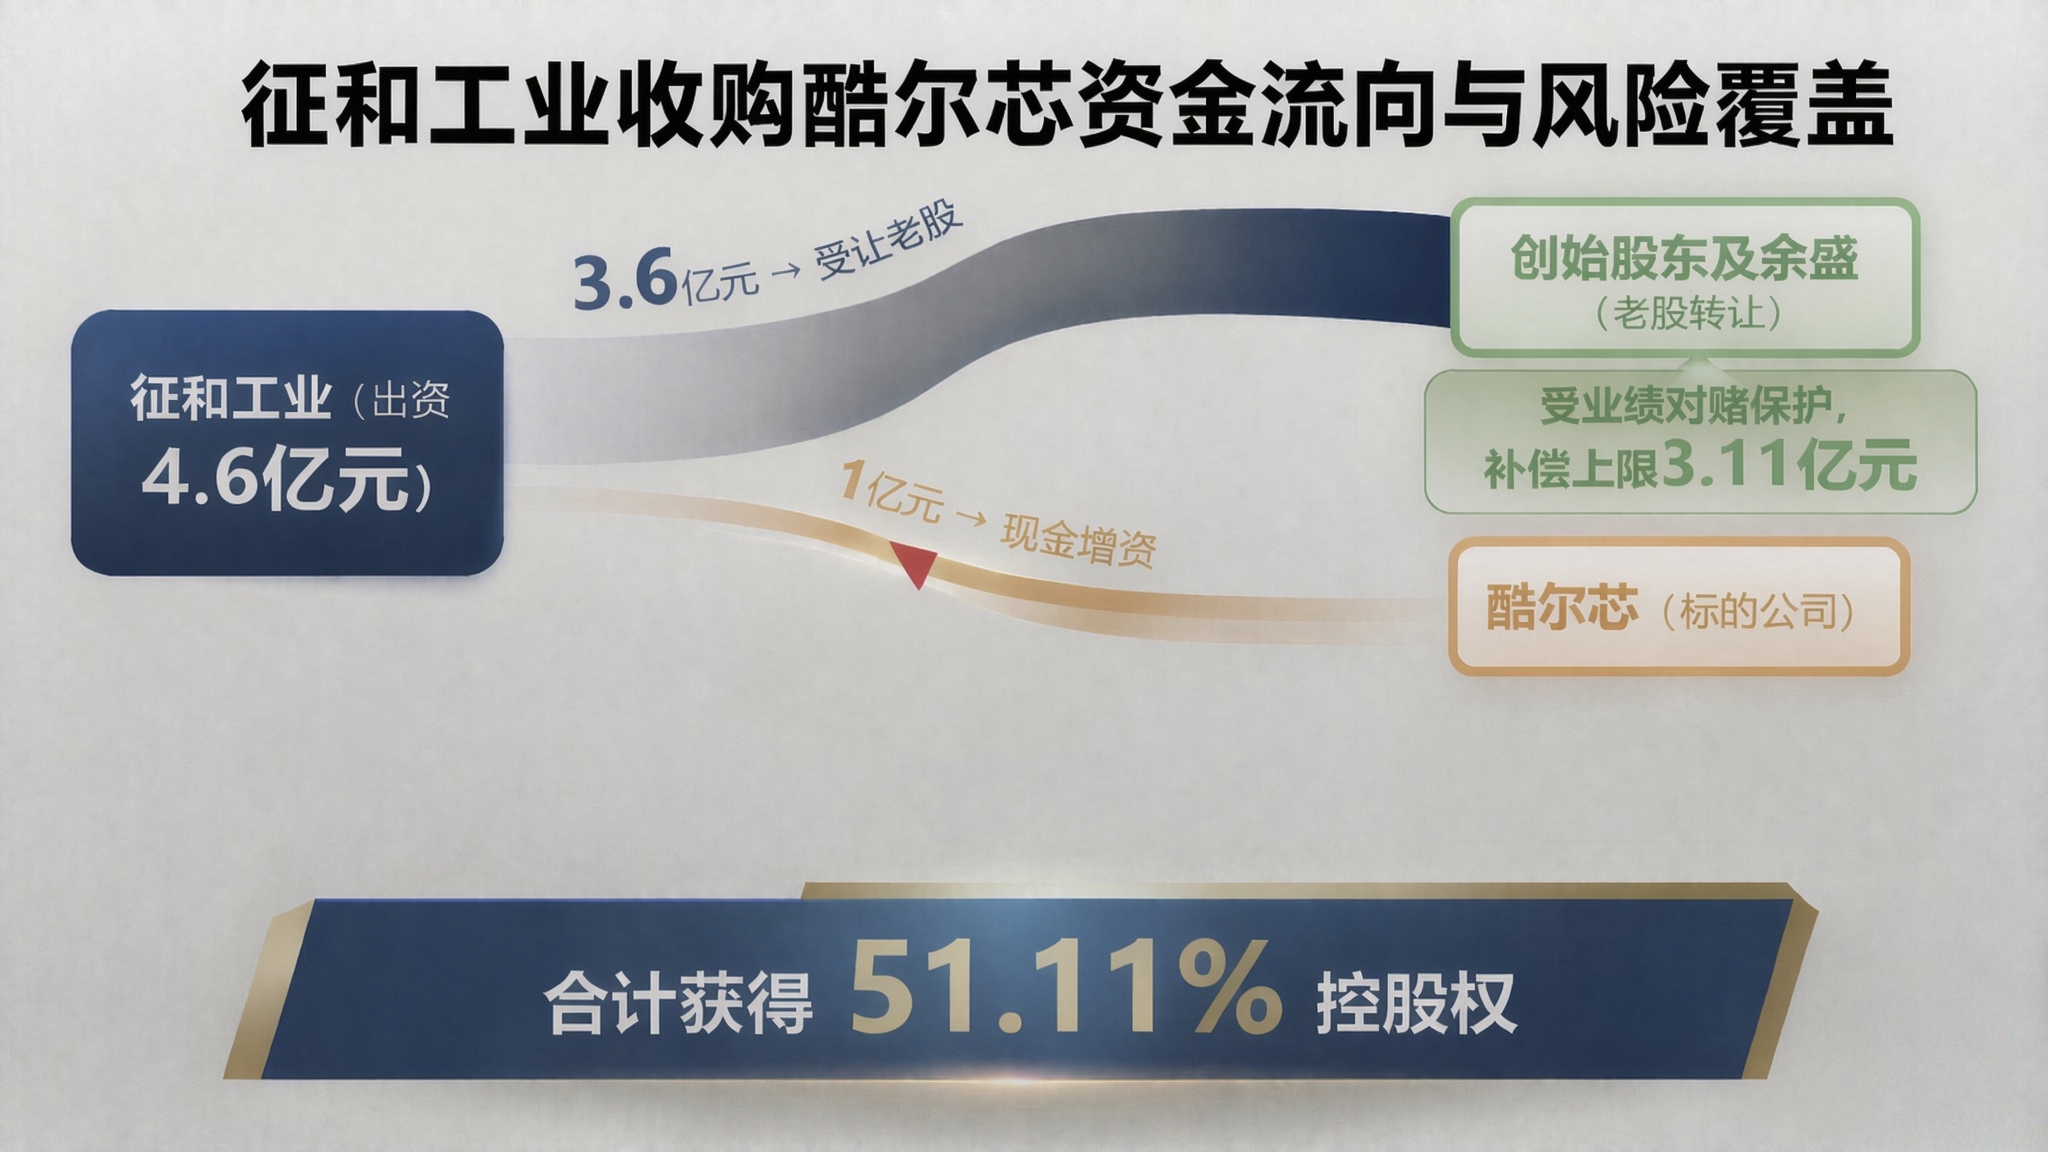
征和工业公告称,本次交易以酷尔芯整体投前估值8亿元为基准:其一,现金3.6亿元受让原股东所持45.00%股权(增资后稀释为40.00%);其二,按8亿元投前估值现金增资1亿元,取得增资后11.11%股权。两部分合计,征和工业以4.6亿元现金支出取得酷尔芯51.11%股权。
不到五个月的时间,同一标的整体估值从6.75亿元跃升至8亿元,账面涨幅约18.5%。拆开来看,标的盈利基数的跳升,是此次估值抬升最直观的解释。
至于这笔买卖究竟是“贵”还是“便宜”,关键在于以哪一期的利润作为衡量基准。
界面新闻注意到,祥鑫科技披露收购框架时,援引的是2025年全年数据:营业收入1.04亿元,净利润3169.28万元;而征和工业拿到的,是立信会计师事务所审计后的2026年1-8月数据:营业收入1.54亿元,净利润4471.26万元。也就是说,仅八个月时间,酷尔芯的营收和净利就超越了去年全年水平。
祥鑫科技给出6.75亿估值时,对应2025年全年3169万元净利(未经审计),粗算市盈率约21.3倍;征和工业给出的8亿估值,对应的是2026年承诺的6500万元净利,市盈率约12.3倍。若单看这两个数字,征和工业现在买得反而更“便宜”。
需要注意的是,两次交易披露的标的财务数据口径有差异:祥鑫科技公告中2025年营收1.04亿元为当时未经审计的数据,且尚未合并关联方资产;征和工业采用经审计的模拟合并口径,纳入了博欧智能热管理有限公司(创始股东承诺2028年末前将其业务转移至酷尔芯下属公司并完成注销)。
针对两次估值的差异,上述征和工业证券部相关负责人对界面新闻表示,主要基于标的公司下半年业绩起势,以及新客户拓展带来的未来预期改善。
“这次是以标的公司今年前八个月的财务状况进行评估的,之前祥鑫科技是基于标的一季度的数据。从数据可以看出,标的公司的营收和利润增速比上半年快了很多。”征和工业证券部相关负责人对界面新闻表示。
除了盈利基数的变化,上述征和工业证券部相关负责人对界面新闻透露,酷尔芯在今年下半年开发了几个新的大客户,虽然目前对前两大客户的依赖度依然很高(占比90%),但在原有基础上新增了客户,评估机构正是基于对未来的预期收益,用收益法确认了8亿元的估值。
对于新增客户目前是否已有实质性营收,征和工业证券部相关负责人对界面新闻表示,目前已经有样品订单,具体金额暂无法准确答复。“它(当期)不是一个很大的客户,而是看中明年或后年的放量预期,这也是估值上涨的原因之一”。
估值差背后的对赌溢价
更关键的差异在于,两次交易背后的定价约束与风险分担机制不同。
第一次6.75亿元估值停留在框架协议阶段,未经正式审计评估背书;第二次则由收益法评估8.15亿元支撑,并配套了业绩承诺、质押担保和分期付款机制。
据酷尔芯创始股东承诺,公司2026年至2028年扣非前后孰低的归母净利润合计不低于2.4亿元,其中2026年不低于6500万元、2027年不低于8000万元、2028年不低于9500万元,且2026年与2027年累计不低于1.45亿元;任一年度或累计实际业绩低于承诺值90%,即触发现金补偿。
作为履约担保,业绩承诺方将交易后所持标的48.8889%股权质押给征和工业,补偿上限为其取得的股权转让款。
“我们不清楚祥鑫科技当时谈的具体对赌业绩承诺是多少,但肯定比我们这次低。”谈及交易结构与风险覆盖时,前述征和工业证券部相关负责人对界面新闻强调,本次交易对价中,3.6亿元用于受让老股,另外1亿元是直接向标的公司增资,“如果4.6亿全给原始股东,对标的公司发展其实没什么好处。我们把增资款给到公司,是考虑到标的公司未来产线、业务布局和技术研发”。
“从这个角度看,第二次交易的估值上浮,部分可视为交易确定性和对赌保护的定价——卖方让渡了业绩风险敞口,买方才愿意给出更高的名义对价。”上述投行人士对界面新闻表示。
交易条款中另一个值得关注的安排是差异化定价:创始股东李晓臻、卢旭煜、刘邦纬及苏州旭佰特合计转让38%股权,对价3.11亿元,对应估值约8.18亿元;而股东余盛转让7%股权,对价4900万元,对应估值为7亿元。
价差的根源在于义务不同——创始股东参与业绩承诺及补偿安排,余盛不参与。换言之,在这笔交易中,“承担对赌义务的股权”比“不承担对赌义务的股权”卖得更贵,溢价约17%。
标的成色:高增长与高客户集中并存
尽管估值得到了对赌协议的支撑,但剥开财务数据表象,酷尔芯的高增长能否持续?
公开资料显示,酷尔芯成立于2023年11月,注册资本1500万元,主营液冷散热器件的研发、生产与销售,产品覆盖液冷系统用核心零部件及模组。
两家主业迥异的上市公司先后看中同一家液冷零部件企业,底层逻辑一致:AI算力爆发带来散热刚需。
据悉,随着AI服务器及数据中心功率密度持续攀升,传统风冷已触及物理极限,难以满足高功率场景的散热需求,液冷正从可选方案转向刚性需求。
赛迪顾问数据显示,2025年中国液冷数据中心市场规模159.8亿元,同比增长45.2%,预计2026年将增至232.5亿元,2028年有望突破470亿元,三年翻倍。申万宏源的研报则更为乐观,其测算“2026年液冷市场空间有望超千亿,2028年有望突破3000亿元”。
前述征和工业证券部相关负责人对界面新闻表示,公司从事发动机链系统,本身也属于精密制造行业,在冷制工艺等方面与标的公司存在相通之处。另外在管理模式、大客户营销、资本方面也可以对标的公司形成助力。
不过,赛道景气并不等于个体兑现。
有业内人士指出,冷板式液冷便于部署,更适合存量机房改造;浸没式液冷面向超高功率场景,大规模应用仍需逐步推进。市场扩容能否转化为酷尔芯的持续订单,取决于其产品与应用场景的匹配度,以及在新客户开拓上的速度——毕竟该行业客户集中度极高,头部客户依赖仍是现实约束。
值得注意的是,无论是祥鑫科技还是征和工业,收购公告都明确将“标的公司前两大客户销售收入占主营业务收入比例超过90%”列入风险提示之中。
这意味着,酷尔芯的业绩爆发高度依赖于少数液冷解决方案提供商,一旦大客户因自身经营波动或供应商策略调整削减订单,而新客户开发遇阻,业绩承诺的兑现基础将不再牢固。
回过头看,酷尔芯8亿元的投前估值对应净资产溢价近8倍,收购完成后征和工业商誉规模大概率进一步膨胀,假设业绩不及预期,引起的商誉减值将对征和工业未来利润表构成重压。
二级市场的态度耐人寻味:祥鑫科技官宣收购后连收两个涨停,而征和工业公告后的首个交易日却遭遇跌停,公告当日(公告发布前)亦大跌超7%,两日累计下跌16.59%。同样的标的、更高的估值,市场给出了截然相反的初判。
“二级市场受多种因素影响,我们今天也比较关注,资本市场的反应的确不太好。”前述征和工业证券部相关负责人对界面新闻表示。
截至今年三季度末,征和工业账上的货币资金只有3.34亿元。面对高达4.6亿元的现金对价,在商誉高悬与客户集中的双重风险下,这场跨界“豪赌”的容错率极低。


发表评论